Domain cocktailrezepte-online.de kaufen?
Wir ziehen mit dem Projekt
cocktailrezepte-online.de um.
Sind Sie am Kauf der Domain
cocktailrezepte-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cocktailrezepte-online.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **


Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Nespresso Cinnamon Apple Crisp Vertuo Line 10 Rezepte mit Eis Kaffeekapseln Zimt-Apfel-GeschmackDieser 100 % Arabica‐Blend besteht aus trocken aufbereiteten Bohnen aus Brasilien, gewaschenen Bohnen aus Kolumbien sowie weiteren Arabica‐Bohnen aus ausgewählten Regionen. Die Bohnen aus Lateinamerika erhalten eine kurze, mitteldunkle Röstung, wodurch sie ihre wunderbare Süße entwickeln, während die anderen Kaffees etwas länger geröstet werden, was ihnen eine samtige Textur verleiht. Das Aroma wird nach der Röstung beigegeben. Intensität: 07,80 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
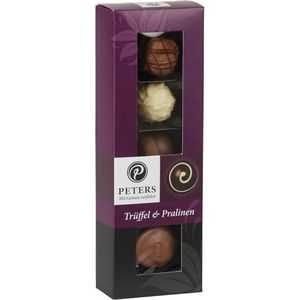
Peters Pralinen mit Genuss verführt Trüffel, 5 Stück, 5 verschiedene Sorten, mit Alkohol, 62 g5 exquisite und hochwertige Trüffel Pralinen in 5 verschiedenen Sorten Walnuss-Marzipan, Blätterkrokant, Whisky-Preiselbeer, Eierlikör und Marc de Champagne-Trüffel In ansprechender Geschenkverpackung Ideal als kleine Aufmerksamkeit Made in Germany Merkmale: Schokoladensorte: Mischung, Vollmilch, weiße Schokolade, Zartbitter Verpackung: Kleinpackung Ausführung: mit Alkohol Anlass: Geschenk Form: Kugel Lebensmittelinformationen: Sorten: Walnuss-Marzipan, Blätterkrokant, Whisky-Preiselbeer, Eierlikör, Marc de Champagne-Trüffel Inhalt: 62g, Zutaten: Zucker, Kakaobutter, Kakaomasse, VOLLMILCHPULVER, SAHNE, Glukosesirup, HASELNUSSKERNE, MANDELN, WALNÜSSE, Weinbrand, Invertzuckersirup, Preiselbeeren, EIERLIKÖR, Whisky, Feuchthaltemittel: Sorbitsirup Glukose-Fruktose-Sirup, Marc de Champagne, Neutralalkohol, Emulgator: Lecithine (SOJA, Raps, Sonnenblumen) natürliches Vanille-Aroma, Geliermittel: Pektin natürliches Aroma, Säuerungsmittel: Citronensäure Traubensaftkonzentrat, Batavia Arrak, Rum, EIGELBPULVER, Antioxidationsmittel: Ascorbinsäure. Zartbitter-Schokolade Kakao: 60% mindestens. Vollmilch-Schokolade Kakao: 35% mindestens. Weiße Schokolade Kakaobutter: 29% mindestens Enthält: VOLLMILCHPULVER, SAHNE, HASELNUSSKERNE, MANDELN, WALNÜSSE, EIERLIKÖR, SOJA, EIGELBPULVER Kann enthalten: GLUTEN, ANDERE SCHALENFRÜCHTE Aufbewahrungshinweise: Kühl und trocken lagern! Empfohlene Lagertemperatur: 16°C bis 18°C Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: PETERS GmbH, Hansastraße 11, D-59557 Lippstadt sonstiges: Achtung: Dieses Produkt enthält Alkohol und darf nicht an Personen unter dem gesetzlichen Mindestalter abgegeben werden. Mit Ihrer Bestellung bestätigen Sie, dass Sie das gesetzlich vorgeschriebene Mindestalter erreicht haben.5,83 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
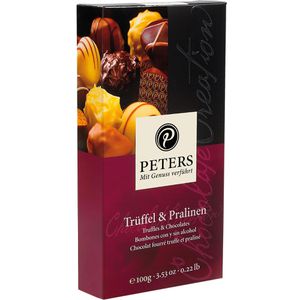
Peters Pralinen mit Genuss verführt Trüffel, 8 Stück, 8 verschiedene Sorten, mit Alkohol, 100 g8 exquisite und hochwertige Trüffel Pralinen in 8 verschiedenen Sorten Knuspertraum, Mandel-Vanille, Mandel Vollmilch, Walnuss-Weinbrand-Praline, Goldtrüffel, Rumtrüffel, Riesling-Trüffel und Marc de Champagne-Trüffel Pralinen teilweise mit und ohne Alkohol In ansprechender Geschenkverpackung Ideal als kleine Aufmerksamkeit Made in Germany Merkmale: Schokoladensorte: Mischung, Vollmilch, weiße Schokolade, Zartbitter Verpackung: Kleinpackung Ausführung: mit Alkohol Anlass: Geschenk Form: Kugel Lebensmittelinformationen: Sorten: Knuspertraum, Mandel-Vanille, Mandel Vollmilch, Walnuss-Weinbrand-Praline, Goldtrüffel, Rumtrüffel, Riesling-Trüffel, Marc de Champagne-Trüffel Inhalt: 100g, Zutaten: Zucker, Kakaobutter, Kakaomasse, SAHNE, VOLLMILCHPULVER, MANDELN, HASELNUSSKERNE, Glukosesirup, WEIZENMEHL, WALNÜSSE, Weinbrand, Feuchthaltemittel: Sorbitsirup Invertzuckersirup, Kokosfett, Rum, Neutralalkohol, Emulgator: Lecithine (Raps, SOJA, Sonnenblumen) Marc de Champagne, natürliches Vanille-Aroma, SAHNEPULVER, Traubensaftkonzentrat, MAGERMILCHPULVER, BUTTERREINFETT, Bourbon-Vanilleschote, Karamellsirup, Säuerungsmittel: Citronensäure natürliches Aroma, Salz, Geliermittel: Pektin Überzugsmittel: Schellack Kakaopulver, Antioxidationsmittel: Ascorbinsäure Farbstoff: Gold. Zartbitter-Schokolade Kakao: 60% mindestens. Vollmilch-Schokolade. Kakao: 35% mindestens. Weiße Schokolade Kakaobutter: 29% mindestens. Enthält: SAHNE, VOLLMILCHPULVER, MANDELN, HASELNUSSKERNE, WEIZENMEHL, WALNÜSSE, SOJA, SAHNEPULVER, MAGERMILCHPULVER, BUTTERREINFETT Kann enthalten: EI, ANDERE SCHALENFRÜCHTE Aufbewahrungshinweise: Kühl und trocken lagern! Empfohlene Lagertemperatur: 16°C bis 18°C Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: PETERS GmbH, Hansastraße 11, D-59557 Lippstadt sonstiges: Achtung: Dieses Produkt enthält Alkohol und darf nicht an Personen unter dem gesetzlichen Mindestalter abgegeben werden. Mit Ihrer Bestellung bestätigen Sie, dass Sie das gesetzlich vorgeschriebene Mindestalter erreicht haben.8,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
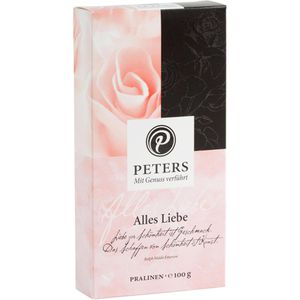
Peters Pralinen mit Genuss verführt Alles Liebe, 8 Stück, 8 verschiedene Sorten, mit Alkohol, 100 g8 exquisite und hochwertige Pralinen in 8 verschiedenen Sorten Prosecco-Himbeer, Vanille, Rote-Grütze-Vanille, Riesling, Marc de Champagne, Latte Macchiato, Kir Royal und Knuspertraum In ansprechender Geschenkverpackung Ideal als kleine Aufmerksamkeit Made in Germany Merkmale: Schokoladensorte: Mischung, Vollmilch, weiße Schokolade, Zartbitter Verpackung: Kleinpackung Ausführung: mit Alkohol Anlass: Geschenk Form: Kugel Lebensmittelinformationen: Sorten: Prosecco-Himbeer, Vanille, Rote-Grütze-Vanille, Riesling, Marc de Champagne, Latte Macchiato, Kir Royal und Knuspertraum Inhalt: 100g, Zutaten: Zucker, Kakaobutter, VOLLMILCHPULVER, SAHNE, Glukosesirup, Kakaomasse, HASELNUSSKERNE, Neutralalkohol, Feuchthaltemittel: Sorbitsirup WEIZENMEHL, Prosecco, Weinbrand, Kokosfett, Glukose-Fruktose-Sirup, Himbeergeist, Emulgator: Lecithine (SOJA, Raps, Sonnenblumen) Moccalikör, Himbeeren, Marc de Champagne, Erdbeeren, Invertzuckersirup, natürliches Vanille-Aroma, Sauerkirschen, Säuerungsmittel: Citronensäure, Calciumcitrat Brombeersaft, Schwarze Johannisbeeren, SAHNEPULVER, Rote Bete Saftkonzentrat, natürliches Himbeeraroma, Schwarze Johannisbeeren Saftkonzentrat, Kaffee, Traubensaftkonzentrat, MAGERMILCHPULVER, BUTTERREINFETT, Bourbon-Vanilleschote, Geliermittel: Pektin Säureregulator: Natriumcitrat, Trikaliumcitrat Karamellsirup, natürliches Aroma, Konservierungsstoff: Kaliumsorbat natürliches schwarzes Johannisbeeraroma, Bourbon Vanilleextrakt (Invertzucker, Vanillekonzentrat, Vanillesamen), Salz, Antioxidationsmittel: Ascorbinsäure Kakaopulver, Farbstoff: Betenrot. Zartbitter-Schokolade Kakao: 60% mindestens: Vollmilch-Schokolade Kakao: 35% mindestens: Weiße Schokolade Kakaobutter: 29% mindestens Enthält: VOLLMILCHPULVER, SAHNE, HASELNUSSKERNE, WEIZENMEHL, SOJA, SAHNEPULVER, MAGERMILCHPULVER, BUTTERREINFETT Kann enthalten: EI, ANDERE SCHALENFRÜCHTE Aufbewahrungshinweise: Kühl und trocken lagern! Empfohlene Lagertemperatur: 16°C bis 18°C Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: PETERS GmbH, Hansastraße 11, D-59557 Lippstadt sonstiges: Achtung: Dieses Produkt enthält Alkohol und darf nicht an Personen unter dem gesetzlichen Mindestalter abgegeben werden. Mit Ihrer Bestellung bestätigen Sie, dass Sie das gesetzlich vorgeschriebene Mindestalter erreicht haben.8,55 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Was ist das Steuerrecht in Griechenland?
Das Steuerrecht in Griechenland basiert auf dem Einkommensteuergesetz und dem Mehrwertsteuergesetz. Es gibt verschiedene Steuersätze für Einkommen, Kapitalerträge und Immobilien. Griechenland hat auch eine Reihe von Steuererleichterungen und -anreizen, um Investitionen und wirtschaftliches Wachstum zu fördern. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Gerhard Praun - Limonaden selbst gemacht - weniger Zucker, echter Geschmack: Die besten Rezepte mit natürlichen Zutaten - Preis vom 08.11.2026 04:07:54 hBinding : Gebundene Ausgabe, Label : Bassermann Verlag, Publisher : Bassermann Verlag, medium : Gebundene Ausgabe, numberOfPages : 80, publicationDate : 2019-03-25, releaseDate : 2019-03-25, authors : Gerhard Praun, ISBN : 38094407526,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glas-Froster-Kühler, Glas-Froster CO2, Bierglas-Froster, 6 s/Tassen-Sofort-Glas-Kühler for Wein, Cocktails, Champagner, Mixgetränke, SaftGlas-Froster-Kühler, Glas-Froster CO2, Bierglas-Froster, 6 s/Tassen-Sofort-Glas-Kühler for Wein, Cocktails, Champagner, Mixgetränke, Saft. 【6 Sekunden Schnellkühlbecher】: 6 Sekunden Schnellkühlbecher auf -40 °C mit nur einer Berührung, während das Gefrierfach 2 Stunden dauern kann! Dieses Gerät kann jedes Glas innerhalb von Sekunden kühlen und stellt sicher, dass Sie und Ihre Gäste immer kalte Getränke haben. In gut besuchten Bars gehen Ihnen nie die eiskalten Gläser aus 【Verbessern Sie den Geschmack von Getränken】: Der Glaskühler verdünnt Getränke nicht wie Eis und bewahrt so Geschmack und Aroma. for Servieren von kühlen und erfrischenden Weinen, Cocktails, Bieren, Säften, Smoothies, Champagner oder Mixgetränken, ein Muss for Barkeeper 【Geringerer Gasverlust】: Eisbechermaschine, mit patentierter Technologie wird der durchschnittliche Gasverbrauch deutlich auf 0,007 lbs/s reduziert, wodurch das Risiko des Becherbruchs minimiert und Handkratzer durch Glaspressen verhindert werden 【Einfach zu installieren】: Der Glaskühler mit seinem Gehäuse aus Edelstahl 304 ist leicht zu reinigen und viel kleiner als ein Gefrierschrank, wodurch wertvoller Platz in der Bar gespart wird. Stellen Sie ihn einfach an den gewünschten Ort, schließen Sie den CO2-Tank an und lassen Sie ihn seine Magie wirken. 【Vielseitige Anwendung】: Geeignet for eine Vielzahl von Umgebungen, einschließlich Bars, Restaurants und Hotels. Verwendet einen CO2-Zylinder mit einem Siphonrohr zur sofortigen Glaskühlung, wodurch die Servicegeschwindigkeit und die Kundenzufriedenheit verbessert werden Farbe:One Color367,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nespresso Cinnamon Apple Crisp Vertuo Line 10 Rezepte mit Eis Kaffeekapseln Zimt-Apfel-GeschmackDieser 100 % Arabica‐Blend besteht aus trocken aufbereiteten Bohnen aus Brasilien, gewaschenen Bohnen aus Kolumbien sowie weiteren Arabica‐Bohnen aus ausgewählten Regionen. Die Bohnen aus Lateinamerika erhalten eine kurze, mitteldunkle Röstung, wodurch sie ihre wunderbare Süße entwickeln, während die anderen Kaffees etwas länger geröstet werden, was ihnen eine samtige Textur verleiht. Das Aroma wird nach der Röstung beigegeben. Intensität: 07,80 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Peters Pralinen mit Genuss verführt Trüffel, 5 Stück, 5 verschiedene Sorten, mit Alkohol, 62 g5 exquisite und hochwertige Trüffel Pralinen in 5 verschiedenen Sorten Walnuss-Marzipan, Blätterkrokant, Whisky-Preiselbeer, Eierlikör und Marc de Champagne-Trüffel In ansprechender Geschenkverpackung Ideal als kleine Aufmerksamkeit Made in Germany Merkmale: Schokoladensorte: Mischung, Vollmilch, weiße Schokolade, Zartbitter Verpackung: Kleinpackung Ausführung: mit Alkohol Anlass: Geschenk Form: Kugel Lebensmittelinformationen: Sorten: Walnuss-Marzipan, Blätterkrokant, Whisky-Preiselbeer, Eierlikör, Marc de Champagne-Trüffel Inhalt: 62g, Zutaten: Zucker, Kakaobutter, Kakaomasse, VOLLMILCHPULVER, SAHNE, Glukosesirup, HASELNUSSKERNE, MANDELN, WALNÜSSE, Weinbrand, Invertzuckersirup, Preiselbeeren, EIERLIKÖR, Whisky, Feuchthaltemittel: Sorbitsirup Glukose-Fruktose-Sirup, Marc de Champagne, Neutralalkohol, Emulgator: Lecithine (SOJA, Raps, Sonnenblumen) natürliches Vanille-Aroma, Geliermittel: Pektin natürliches Aroma, Säuerungsmittel: Citronensäure Traubensaftkonzentrat, Batavia Arrak, Rum, EIGELBPULVER, Antioxidationsmittel: Ascorbinsäure. Zartbitter-Schokolade Kakao: 60% mindestens. Vollmilch-Schokolade Kakao: 35% mindestens. Weiße Schokolade Kakaobutter: 29% mindestens Enthält: VOLLMILCHPULVER, SAHNE, HASELNUSSKERNE, MANDELN, WALNÜSSE, EIERLIKÖR, SOJA, EIGELBPULVER Kann enthalten: GLUTEN, ANDERE SCHALENFRÜCHTE Aufbewahrungshinweise: Kühl und trocken lagern! Empfohlene Lagertemperatur: 16°C bis 18°C Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: PETERS GmbH, Hansastraße 11, D-59557 Lippstadt sonstiges: Achtung: Dieses Produkt enthält Alkohol und darf nicht an Personen unter dem gesetzlichen Mindestalter abgegeben werden. Mit Ihrer Bestellung bestätigen Sie, dass Sie das gesetzlich vorgeschriebene Mindestalter erreicht haben.5,83 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Peters Pralinen mit Genuss verführt Trüffel, 8 Stück, 8 verschiedene Sorten, mit Alkohol, 100 g8 exquisite und hochwertige Trüffel Pralinen in 8 verschiedenen Sorten Knuspertraum, Mandel-Vanille, Mandel Vollmilch, Walnuss-Weinbrand-Praline, Goldtrüffel, Rumtrüffel, Riesling-Trüffel und Marc de Champagne-Trüffel Pralinen teilweise mit und ohne Alkohol In ansprechender Geschenkverpackung Ideal als kleine Aufmerksamkeit Made in Germany Merkmale: Schokoladensorte: Mischung, Vollmilch, weiße Schokolade, Zartbitter Verpackung: Kleinpackung Ausführung: mit Alkohol Anlass: Geschenk Form: Kugel Lebensmittelinformationen: Sorten: Knuspertraum, Mandel-Vanille, Mandel Vollmilch, Walnuss-Weinbrand-Praline, Goldtrüffel, Rumtrüffel, Riesling-Trüffel, Marc de Champagne-Trüffel Inhalt: 100g, Zutaten: Zucker, Kakaobutter, Kakaomasse, SAHNE, VOLLMILCHPULVER, MANDELN, HASELNUSSKERNE, Glukosesirup, WEIZENMEHL, WALNÜSSE, Weinbrand, Feuchthaltemittel: Sorbitsirup Invertzuckersirup, Kokosfett, Rum, Neutralalkohol, Emulgator: Lecithine (Raps, SOJA, Sonnenblumen) Marc de Champagne, natürliches Vanille-Aroma, SAHNEPULVER, Traubensaftkonzentrat, MAGERMILCHPULVER, BUTTERREINFETT, Bourbon-Vanilleschote, Karamellsirup, Säuerungsmittel: Citronensäure natürliches Aroma, Salz, Geliermittel: Pektin Überzugsmittel: Schellack Kakaopulver, Antioxidationsmittel: Ascorbinsäure Farbstoff: Gold. Zartbitter-Schokolade Kakao: 60% mindestens. Vollmilch-Schokolade. Kakao: 35% mindestens. Weiße Schokolade Kakaobutter: 29% mindestens. Enthält: SAHNE, VOLLMILCHPULVER, MANDELN, HASELNUSSKERNE, WEIZENMEHL, WALNÜSSE, SOJA, SAHNEPULVER, MAGERMILCHPULVER, BUTTERREINFETT Kann enthalten: EI, ANDERE SCHALENFRÜCHTE Aufbewahrungshinweise: Kühl und trocken lagern! Empfohlene Lagertemperatur: 16°C bis 18°C Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: PETERS GmbH, Hansastraße 11, D-59557 Lippstadt sonstiges: Achtung: Dieses Produkt enthält Alkohol und darf nicht an Personen unter dem gesetzlichen Mindestalter abgegeben werden. Mit Ihrer Bestellung bestätigen Sie, dass Sie das gesetzlich vorgeschriebene Mindestalter erreicht haben.8,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Peters Pralinen mit Genuss verführt Alles Liebe, 8 Stück, 8 verschiedene Sorten, mit Alkohol, 100 g8 exquisite und hochwertige Pralinen in 8 verschiedenen Sorten Prosecco-Himbeer, Vanille, Rote-Grütze-Vanille, Riesling, Marc de Champagne, Latte Macchiato, Kir Royal und Knuspertraum In ansprechender Geschenkverpackung Ideal als kleine Aufmerksamkeit Made in Germany Merkmale: Schokoladensorte: Mischung, Vollmilch, weiße Schokolade, Zartbitter Verpackung: Kleinpackung Ausführung: mit Alkohol Anlass: Geschenk Form: Kugel Lebensmittelinformationen: Sorten: Prosecco-Himbeer, Vanille, Rote-Grütze-Vanille, Riesling, Marc de Champagne, Latte Macchiato, Kir Royal und Knuspertraum Inhalt: 100g, Zutaten: Zucker, Kakaobutter, VOLLMILCHPULVER, SAHNE, Glukosesirup, Kakaomasse, HASELNUSSKERNE, Neutralalkohol, Feuchthaltemittel: Sorbitsirup WEIZENMEHL, Prosecco, Weinbrand, Kokosfett, Glukose-Fruktose-Sirup, Himbeergeist, Emulgator: Lecithine (SOJA, Raps, Sonnenblumen) Moccalikör, Himbeeren, Marc de Champagne, Erdbeeren, Invertzuckersirup, natürliches Vanille-Aroma, Sauerkirschen, Säuerungsmittel: Citronensäure, Calciumcitrat Brombeersaft, Schwarze Johannisbeeren, SAHNEPULVER, Rote Bete Saftkonzentrat, natürliches Himbeeraroma, Schwarze Johannisbeeren Saftkonzentrat, Kaffee, Traubensaftkonzentrat, MAGERMILCHPULVER, BUTTERREINFETT, Bourbon-Vanilleschote, Geliermittel: Pektin Säureregulator: Natriumcitrat, Trikaliumcitrat Karamellsirup, natürliches Aroma, Konservierungsstoff: Kaliumsorbat natürliches schwarzes Johannisbeeraroma, Bourbon Vanilleextrakt (Invertzucker, Vanillekonzentrat, Vanillesamen), Salz, Antioxidationsmittel: Ascorbinsäure Kakaopulver, Farbstoff: Betenrot. Zartbitter-Schokolade Kakao: 60% mindestens: Vollmilch-Schokolade Kakao: 35% mindestens: Weiße Schokolade Kakaobutter: 29% mindestens Enthält: VOLLMILCHPULVER, SAHNE, HASELNUSSKERNE, WEIZENMEHL, SOJA, SAHNEPULVER, MAGERMILCHPULVER, BUTTERREINFETT Kann enthalten: EI, ANDERE SCHALENFRÜCHTE Aufbewahrungshinweise: Kühl und trocken lagern! Empfohlene Lagertemperatur: 16°C bis 18°C Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: PETERS GmbH, Hansastraße 11, D-59557 Lippstadt sonstiges: Achtung: Dieses Produkt enthält Alkohol und darf nicht an Personen unter dem gesetzlichen Mindestalter abgegeben werden. Mit Ihrer Bestellung bestätigen Sie, dass Sie das gesetzlich vorgeschriebene Mindestalter erreicht haben.8,55 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
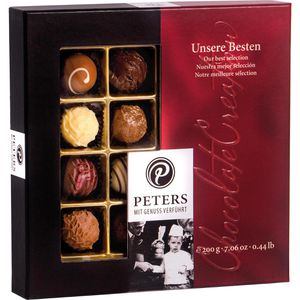
Peters Pralinen mit Genuss verführt Unsere Besten, 16 Stück, 16 verschiedene Sorten, mit Alkohol, 200 g16 hochwertige und edle Trüffel Pralinen in 16 verschiedenen Sorten Kaffee-Trüffel, Cappuccino-Trüffel, Gold-Trüffel, Kirschwasser-Trüffel, Calvados-Trüffel, Rum-Trüffel, Himbeergeist-Trüffel, Orange-Grand Marnier-Trüffel, Latte Macchiato, Riesling-Trüffel, Sahne-Trüffel, Vanille-Trüffel, Tiramisu, Gin Tonic, Weisser Rum-Tüffel und Marc de Champagne-Trüffel In ansprechender Geschenkverpackung Ideal als kleine Aufmerksamkeit Made in Germany Merkmale: Schokoladensorte: Mischung, Vollmilch, weiße Schokolade, Zartbitter Verpackung: Kleinpackung Ausführung: mit Alkohol Anlass: Geschenk Form: Kugel Lebensmittelinformationen: Sorten: Kaffee-Trüffel, Cappuccino-Trüffel, Gold-Trüffel, Kirschwasser-Trüffel, Calvados-Trüffel, Rum-Trüffel, Himbeergeist-Trüffel, Orange-Grand Marnier-Trüffel, Latte Macchiato, Riesling-Trüffel, Sahne-Trüffel, Vanille-Trüffel, Tiramisu, Gin Tonic, Weisser Rum-Tüffel, Marc de Champagne-Trüffel Inhalt: 200g, Zutaten: Zucker, Kakaobutter, SAHNE, Kakaomasse, VOLLMILCHPULVER, Glukosesirup, Feuchthaltemittel: Sorbitsirup Neutralalkohol, Moccalikör, Rum, Himbeergeist, Calvados, Kirschlikör, Kaffee, MAGERMILCH, Gin, Emulgator: Lecithine (SOJA, Raps, Sonnenblumen), Mono- und Diglyceride von Speisefettsäuren Weinbrand, Invertzuckersirup, Kirschwasser, Kakao fettarm, Grand Marnier, natürliches Vanille-Aroma, Marc de Champagne, HASELNUSSKERNE, pflanzliches Fett (Kokosnuss), SAHNEPULVER, Apfelsaftkonzentrat, Orangensaftkonzentrat, natürliches Himbeeraroma, Traubensaftkonzentrat, Säuerungsmittel: Citronensäure EIERLIKÖR, natürliches Aroma, AMARETTO-KONZENTRAT, Salz, Bourbon-Vanilleschote, Rote Bete Saftkonzentrat, Cognac, natürliches Apfelaroma, Geliermittel: Pektin, Xanthan Orangenöl, Bourbon Vanilleextrakt (Invertzucker, Vanillekonzentrat, Vanillesamen), Kirschsaftkonzentrat, Antioxidationsmittel: Ascorbinsäure Überzugsmittel: Schellack Farbstoffe: Betenrot, Gold. Zartbitter-Schokolade Kakao: 60% mindestens: Vollmilch-Schokolade Kakao: 35% mindestens: Weiße Schokolade Kakaobutter: 29% mindestens: Enthält: SAHNE, VOLLMILCHPULVER, MAGERMILCH, SOJA, HASELNUSSKERNE, SAHNEPULVER, EIERLIKÖR, AMARETTO-KONZENTRAT Kann enthalten: GLUTEN, ANDERE SCHALENFRÜCHTE Aufbewahrungshinweise: Kühl und trocken lagern! Empfohlene Lagertemperatur: 16°C bis 18°C Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: PETERS GmbH, Hansastraße 11, D-59557 Lippstadt sonstiges: Achtung: Dieses Produkt enthält Alkohol und darf nicht an Personen unter dem gesetzlichen Mindestalter abgegeben werden. Mit Ihrer Bestellung bestätigen Sie, dass Sie das gesetzlich vorgeschriebene Mindestalter erreicht haben.18,95 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist das Steuerrecht in Griechenland?
Das Steuerrecht in Griechenland basiert auf dem Einkommensteuergesetz und dem Mehrwertsteuergesetz. Es gibt verschiedene Steuersätze für Einkommen, Kapitalerträge und Immobilien. Griechenland hat auch eine Reihe von Steuererleichterungen und -anreizen, um Investitionen und wirtschaftliches Wachstum zu fördern. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.